Domain lkw-pritsche.de kaufen?
Wir ziehen mit dem Projekt
lkw-pritsche.de um.
Sind Sie am Kauf der Domain
lkw-pritsche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lkw-pritsche.de kaufen?
Wann entsteht eine Verbindlichkeit aus Lieferung und Leistung?
Eine Verbindlichkeit aus Lieferung und Leistung entsteht in der Regel, wenn ein Unternehmen Waren oder Dienstleistungen von einem Lieferanten oder Dienstleister erhält, diese in Anspruch nimmt und dafür eine Rechnung erhält. Die Verbindlichkeit entsteht also durch die erbrachte Leistung oder gelieferte Ware, für die das Unternehmen noch nicht bezahlt hat. Sie wird in der Buchhaltung als Verbindlichkeit erfasst, bis die Rechnung beglichen wird. Erst mit der Bezahlung der Rechnung wird die Verbindlichkeit aus Lieferung und Leistung aufgelöst. **
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Schliebner, Inka: Gut - Güter - Logistik: Fachlageristen und Fachkräfte für LagerlogistikGut - Güter - Logistik: Fachlageristen und Fachkräfte für Lagerlogistik , 1. bis 3. Ausbildungsjahr Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5. Auflage 2024, Erscheinungsjahr: 20240805, Produktform: Leinen, Titel der Reihe: Gut - Güter - Logistik / Fachlageristen und Fachkräfte für Lagerlogistik##, Autoren: Schliebner, Inka~Baumgart, Michael~Barth, Volker~Strube, Jörg~Jähring, Axel~Busker, Werena~Sanmann, Kay~Kähler, Volker~Baumann, Gerd~Geltinger, Alfred, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage 2024, Seitenzahl/Blattzahl: 659, Keyword: Schülerband; Unterrichtswerke; Fachkraft für Lagerlogistik, Fachschema: Lager (wirtschaftlich) / Berufsbezogenes Schulbuch~Logistik (wirtschaftlich) / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Schule besonderer Art~Für die Berufsschule, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 264, Breite: 199, Höhe: 30, Gewicht: 1458, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen,45,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
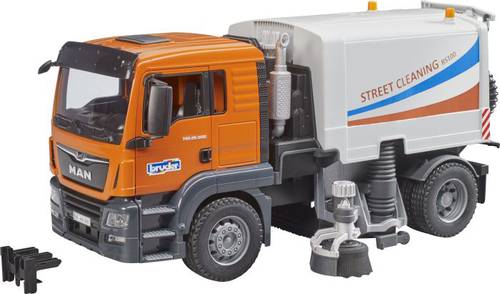
bruder TGS LKW Straßenreinigung Fertigmodell Nutzfahrzeug ModellStraßenreinigungen sind ein unverzichtbarer Helfer für jede Stadtverwaltung und gehören zum alltäglichen Stadtbild. Kein anderes Fahrzeug sorgt so effizient für saubere Straßen und Gehwege. Die neue Straßenreinigung von BRUDER zeigt in höchstem Maße detailgetreu die Funktionsweise dieses spannenden LKW#s. Der MAN TGS ist der perfekte Partner. Robust gebaut, mit durchzugsstarken Motoren mit bis zu 500 PS ausgestattet und mit einer überdurchschnittlichen Nutzlast ist dieser LKW der Prototyp für den viel beschriebenen Alleskönner. Der Kehrmaschinenaufbau besitzt 2 rotierende und verstellbare Reinigungsbürsten die auch in der Höhe anpassbar sind. Damit erreichen sie auch schwer zugängliche Bereiche. Für die Reinigung von Flächen ist unter dem Fahrzeug eine Langbürste montiert, welche bei der Fahrt angetrieben wird. Am Heck befindet sich der flexible Schlauch samt Saugrohr zur Aufnahme größerer Mengen Schmutz. Zur Entleerung des Abfallkorpus, lässt sich dieser einfach kippen und die Heckklappe öffnen. Im gekippten Zustand zeigt sich auch die beeindruckende Sauganlage des Fahrzeugs. Optional kann die Straßenreinigung mit einem Light & Sound Modul ausgestattet werden (Art.-Nr. 02801 / 02802). Aus der umfangreichen bworld Themenwelt können Kinder den bworld Kommunalarbeiter (Art.-Nr. 62130) wunderbar dazu kombinieren, da dieser den Spielwert nochmals eindrucksvoll erweitert.49,72 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
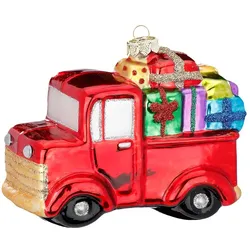
Christbaumschmuck Glas LKW Transporter Geschenke Weihnachtskugeln Fahrzeug AutoWeihnachtsbaumschmuck / Christbaumschmuck / Weihnachtsbaum Anhänger LKW mit Geschenkestapel Material: Glas Größe: ca. 12 cm Packungsinhalt: 1 Figur Farbe: rot - bunt hübscher Weihnachtsbaumanhänger in traditionellem Stil, mit Glitzer dekoriert Schmücken Sie Ihren Weihnachtsbaum mit diesem Anhänger in Form vom Auto - Transporter mit Geschenkboxen. Diese ausgefallenen Weihnachtskugeln lassen das Herz von jedem Jungen / Mann höherschlagen. Die Christbaumanhänger kann man mit anderen Christbaumkugeln und Figuren sehr gut kombinieren. Für Kinder oder Autoliebhaber ist dieser Weihnachtsschmuck ein Highlight. Doch nicht nur als Weihnachtsbaumschmuck eignen sich die Deko - Anhänger. Auch als Weihnachtsdeko zum Verschönern von Adventskranz oder Festtagstafel geeignet. Die Farben können aufgrund von unterschiedlichen Monitor Einstellungen vom Foto leicht abweichen22,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schliebner, Inka: Gut - Güter - Logistik: Fachlageristen und Fachkräfte für LagerlogistikGut - Güter - Logistik: Fachlageristen und Fachkräfte für Lagerlogistik , 1. bis 3. Ausbildungsjahr Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5. Auflage 2024, Erscheinungsjahr: 20240805, Produktform: Leinen, Titel der Reihe: Gut - Güter - Logistik / Fachlageristen und Fachkräfte für Lagerlogistik##, Autoren: Schliebner, Inka~Baumgart, Michael~Barth, Volker~Strube, Jörg~Jähring, Axel~Busker, Werena~Sanmann, Kay~Kähler, Volker~Baumann, Gerd~Geltinger, Alfred, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage 2024, Seitenzahl/Blattzahl: 659, Keyword: Schülerband; Unterrichtswerke; Fachkraft für Lagerlogistik, Fachschema: Lager (wirtschaftlich) / Berufsbezogenes Schulbuch~Logistik (wirtschaftlich) / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Schule besonderer Art~Für die Berufsschule, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 264, Breite: 199, Höhe: 30, Gewicht: 1458, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen,45,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit aus Lieferung und Leistung?
Eine Verbindlichkeit aus Lieferung und Leistung entsteht in der Regel, wenn ein Unternehmen Waren oder Dienstleistungen von einem Lieferanten oder Dienstleister erhält, diese in Anspruch nimmt und dafür eine Rechnung erhält. Die Verbindlichkeit entsteht also durch die erbrachte Leistung oder gelieferte Ware, für die das Unternehmen noch nicht bezahlt hat. Sie wird in der Buchhaltung als Verbindlichkeit erfasst, bis die Rechnung beglichen wird. Erst mit der Bezahlung der Rechnung wird die Verbindlichkeit aus Lieferung und Leistung aufgelöst. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
bruder TGS LKW Straßenreinigung Fertigmodell Nutzfahrzeug ModellStraßenreinigungen sind ein unverzichtbarer Helfer für jede Stadtverwaltung und gehören zum alltäglichen Stadtbild. Kein anderes Fahrzeug sorgt so effizient für saubere Straßen und Gehwege. Die neue Straßenreinigung von BRUDER zeigt in höchstem Maße detailgetreu die Funktionsweise dieses spannenden LKW#s. Der MAN TGS ist der perfekte Partner. Robust gebaut, mit durchzugsstarken Motoren mit bis zu 500 PS ausgestattet und mit einer überdurchschnittlichen Nutzlast ist dieser LKW der Prototyp für den viel beschriebenen Alleskönner. Der Kehrmaschinenaufbau besitzt 2 rotierende und verstellbare Reinigungsbürsten die auch in der Höhe anpassbar sind. Damit erreichen sie auch schwer zugängliche Bereiche. Für die Reinigung von Flächen ist unter dem Fahrzeug eine Langbürste montiert, welche bei der Fahrt angetrieben wird. Am Heck befindet sich der flexible Schlauch samt Saugrohr zur Aufnahme größerer Mengen Schmutz. Zur Entleerung des Abfallkorpus, lässt sich dieser einfach kippen und die Heckklappe öffnen. Im gekippten Zustand zeigt sich auch die beeindruckende Sauganlage des Fahrzeugs. Optional kann die Straßenreinigung mit einem Light & Sound Modul ausgestattet werden (Art.-Nr. 02801 / 02802). Aus der umfangreichen bworld Themenwelt können Kinder den bworld Kommunalarbeiter (Art.-Nr. 62130) wunderbar dazu kombinieren, da dieser den Spielwert nochmals eindrucksvoll erweitert.49,72 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
bruder MAN TGS Müll-LKW Fertigmodell Nutzfahrzeug ModellAuskippen des Abfalls möglich, durch drehbaren Griff Drehrad-Mechanik ermöglicht Be- und Entladevorgang kippbarer Müllbehälter zum Öffnen. Größe ca. 63,5 cm × 25,5 cm × 18,5 cm Ab 4 Jahren.54,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.